Décryptage du patrimoine moyen des Français : astuces pour mieux gérer ses finances
Découvrez tout sur le patrimoine moyen des Français. Comprenez l'importance du patrimoine et prenez de bonnes décisions financières.
Par Floran Pontier, fondateur de French Potential
Dans cet article on analyse le patrimoine moyen des Français. Le but est de mieux comprendre comment on peut améliorer le notre au quotidien et améliorer notre avenir financier.
Définition du patrimoine
Le patrimoine est défini comme l’ensemble des biens, des actifs et des ressources financières dont une personne ou une famille dispose.
Cela peut inclure des biens immobiliers, des actions, des obligations, des fonds d’investissement, des comptes bancaires, des placements en assurance-vie, etc.
En d’autres termes, le patrimoine net est la somme totale des actifs d’une personne moins ses dettes.
Il est important de noter que le patrimoine peut être constitué de différents types de biens, chacun ayant ses propres caractéristiques et avantages.
Par exemple, les biens immobiliers sont généralement considérés comme étant des actifs à long terme (plus de 10 à 15 ans).
Tandis que les actions peuvent être plus volatiles et offrir des opportunités à court terme (via du trading par exemple) ou moyen terme (investissement sur 5 à 8 ans, ce que je fais avec la méthode RSR).
Le patrimoine est un élément important de la planification financière à long terme. Car il peut être utilisé pour soutenir les dépenses futurs, telles que les études universitaires des enfants, les soins de santé coûteux ou la retraite (anticipée ?).
En investissant de manière stratégique dans différents types d’actifs, une personne peut maximiser la croissance de son patrimoine au fil du temps et préparer une retraite confortable.
Même pourquoi pas devenir un nouveau rentier ?
Importance du patrimoine pour les ménages français
En accumulant un patrimoine, les ménages français peuvent se prémunir contre les risques financiers, tels que l’inflation, les baisses des marchés financiers et les fluctuations des taux d’intérêt.
Cela peut leur permettre de couvrir leurs dépenses futures, telles que les frais de retraite ou les dépenses imprévues.
De plus, le patrimoine peut également être utilisé pour aider les ménages français à atteindre leurs objectifs financiers à long terme. Comme par exemple l’achat d’une maison, l’éducation de leurs enfants ou la préparation à la retraite.
En ayant un patrimoine solide, les ménages français peuvent se sentir plus en sécurité financièrement. Ils pourront ainsi être en mesure de faire face à tout défi financier qui pourrait survenir dans l’avenir.
L’importance du patrimoine pour les ménages français est inestimable.
Pourtant assez peu de personnes s’y intéresse. Si vous lisez ces lignes aujourd’hui c’est que ce sujet vous intéresse et c’est top car cela peut vraiment changer votre vie.
S’intéresser à son patrimoine c’est :
- s’offrir une source de sécurité financière;
- une aide à atteindre vos objectifs financiers à long terme;
- vous donner une plus grande tranquillité d’esprit quant à votre situation financière.
Objectif de l’article
L’objectif de cet article est de démontrer l’importance du patrimoine pour les ménages français. Mais également de fournir des conseils pour les aider à augmenter leur patrimoine moyen.
Nous allons examiner :
- les différentes composantes du patrimoine;
- les différents types d’investissements disponibles pour les ménages français;
- les erreurs à éviter pour réussir à construire un patrimoine sain et durable.
Enfin, je vais vous partager :
- quelques astuces pour faire fructifier son patrimoine en temps de crise économique;
- comment le patrimoine peut influencer positivement la qualité de vie des ménages français à long terme.
Patrimoine moyen nets des français
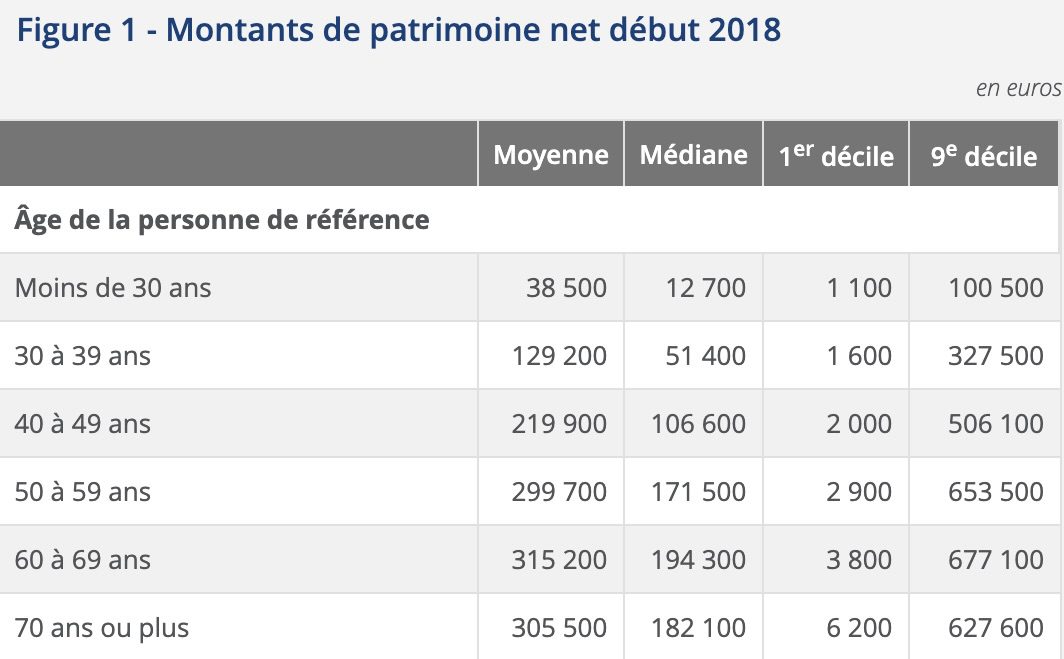
Sans plus attendre voici le patrimoine moyen des français selon l’INSEE. Cet organisme a mené une enquête sur l’année 2018. Les chiffres datent un peu mais seront quand même intéressant à analyser et nous permettrons de nous situer par rapport aux français.
Selon leur âge
source : https://www.insee.fr/fr/statistiques/5371259?sommaire=5371304#graphique-figure1
Voici donc le patrimoine net des français selon leur âge. Vous verrez qu’une moyenne a été faite ainsi qu’une médiane. On retrouve également le 1er et 9ème décile (comprendre les 10% des français les plus pauvres vs les 10% des français les plus riches).
Si on prend par exemple les 30 à 39 ans :
La moyenne du patrimoine net est de 129 200 euros.
C’est là qu’on voit le peu d’intérêt du calcul de la moyenne. Il y a en effet de gros écarts, comme dans le reste du monde : selon les études les plus citées, les 1 % les plus riches possèdent près de la moitié de la richesse mondiale.
Pourtant on parle tous en moyenne parce que c’est plus simple à calculer que la médiane.
La médiane c’est ce qui permet de dire que la moitié des français possède moins et l’autre moitié des français possède plus. Dans notre cas la médiane est de 51 400 euros. Je trouve cela plus réaliste et plus intéressant que la moyenne.
Cela vous permet en un coup d’oeil de savoir si vous possédez plus ou moins que la moitié des Français en fonction de votre âge.
Pour le 1er décile ça veut donc dire que 10% des français le plus pauvres qui ont 30 à 39 ans ont moins de 1 600 euros. A l’inverse les 10% les plus riches ont plus de 327 500 euros de patrimoine net.
Je vous laisse donc voir où vous êtes sur ce graphique.
Selon leur catégorie socioprofessionnelle
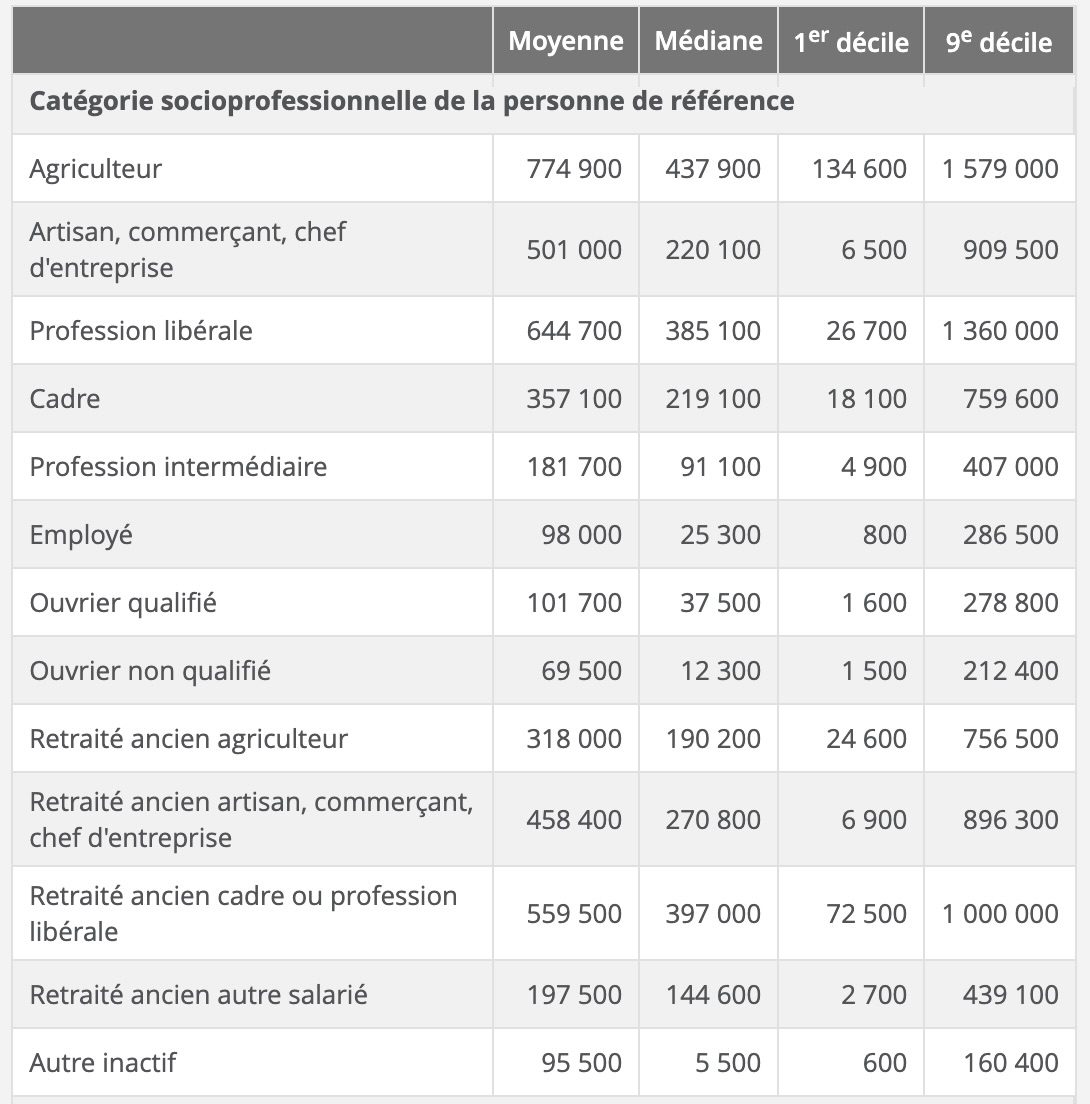
source : https://www.insee.fr/fr/statistiques/5371259?sommaire=5371304#graphique-figure1
Si vous ne saviez pas quelle profession faire et bien voilà un tableau qui porte à réflexion. Comme dit plus haut je vais regarder les médianes et pas les moyennes.
En tête des profession contre toute attente : les agriculteurs ! Au début j’ai été étonné, puis j’ai réalisé que les agriculteurs qui ont des terres sans dette associée ont du coup un patrimoine net important. Comme de l’immobilier sans crédit.
C’est pas vraiment palpable mais ça reste comptabilisé dans le patrimoine.
Ce n’est que mon intuition je n’ai pas de chiffres là dessus. Si ça se trouve c’est la betterave qui rapporte le plus qui sait ?
En 2ème position les profession libérale puis les artisans, commerçants, chef d’entreprise et juste derrière les cadres.
Clairement, si l’on regarde uniquement le patrimoine, les ouvriers non qualifiés et les employés ferment la marche.
Je précise que ce n’est pas un jugement c’est la réalité des chiffres malheureusement.
Selon l’endroit où l’on vit
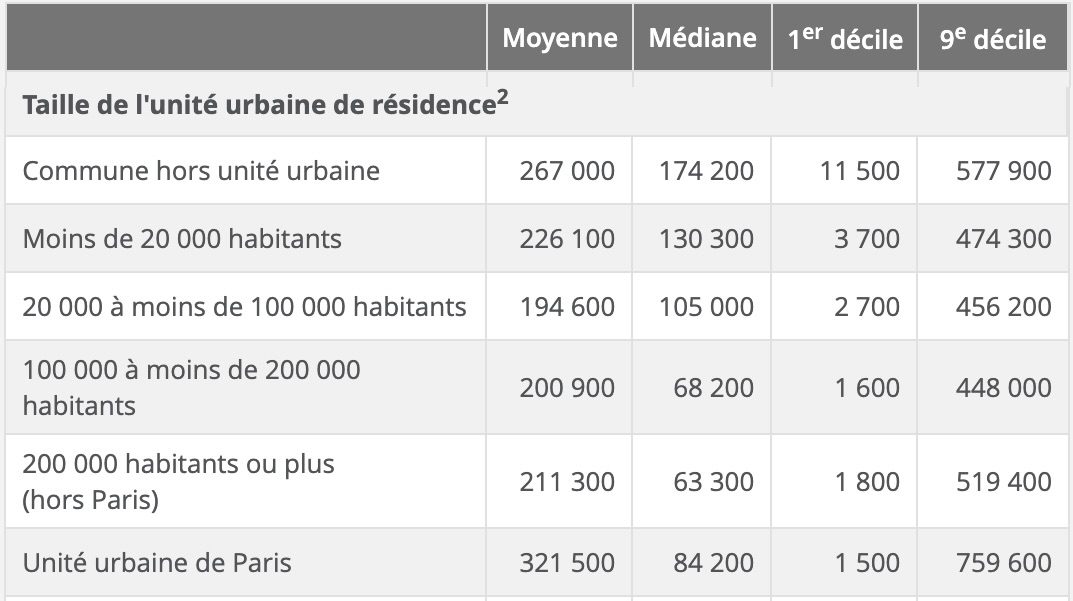
source : https://www.insee.fr/fr/statistiques/5371259?sommaire=5371304#graphique-figure1
Là aussi on casse les préjugés enfin en partie.
Les 10% des plus riches sont soit à la campagne soit dans Paris.
On voit tout de suite que les inégalités sont plus présentes dans les grandes villes qu’à la campagne avec moins de 1600 euros pour les 10% les plus pauvres et plus de 759 600 euros pour les plus riches.
Par contre la campagne et les petites villes de moins de 20 000 habitants s’en sortent assez bien avec un patrimoine médian autour de 150 000 euros et des inégalités également présentes mais moins creusées.
Comme les autres je vous laisse analyser les chiffres en fonction de votre situation personnelle pour mieux vous situer.
Cette analyse de l’INSEE nous permet de mieux comprendre comment est réparti le patrimoine des français en terme de montant.
Maintenant dans quoi est placé ce patrimoine, immobilier ? actions ? assurance-vie ? C’est ce que l’on va voir tout de suite.
Composition du patrimoine moyen français
Le patrimoine moyen français est la somme de tous les biens et actifs détenus par les ménages français. Y compris les économies, les investissements financiers, les actions, les obligations, les propriétés immobilières et autres. La composition du patrimoine moyen français a évolué au fil des ans en fonction de différents facteurs tels que les conditions économiques, les politiques publiques, les décisions de consommation des ménages, les tendances technologiques, etc.
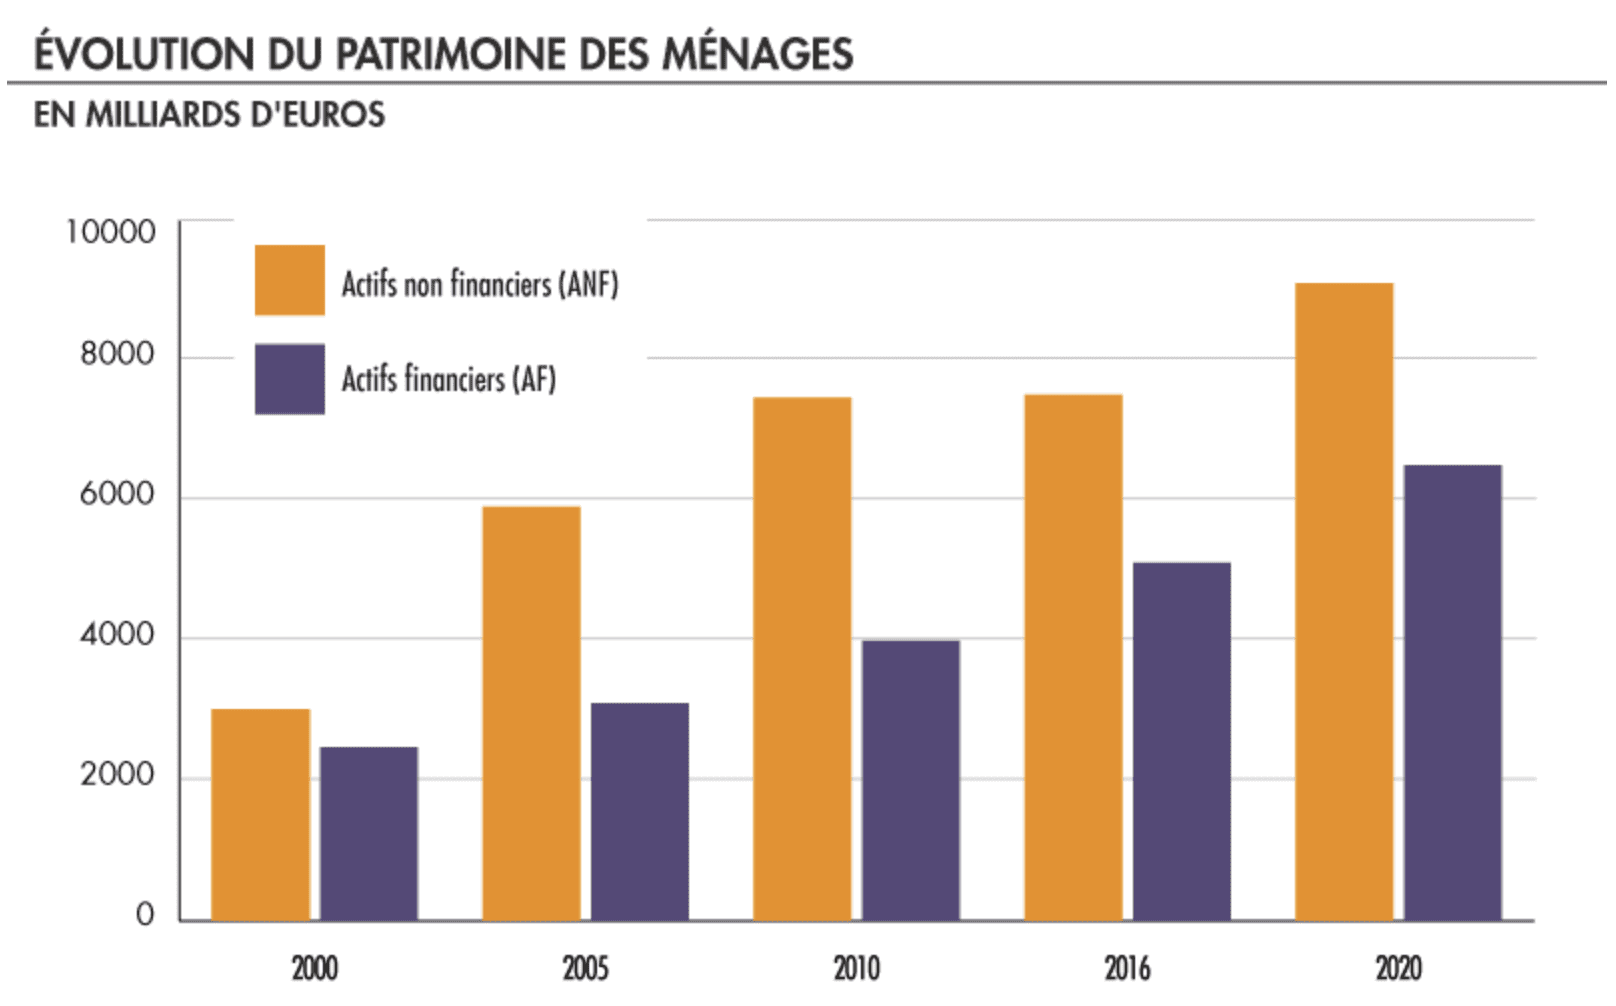
Au fil du temps, les ménages français ont tendance à allouer une plus grande part de leur patrimoine à des actifs financiers plutôt qu’à des biens immobiliers. Dans les actifs financier, on retrouve les actions et les obligations,
Cela est en partie dû à la simplification des marchés financier et à la disponibilité accrue de produits financiers tels que les fonds communs de placement et les ETF.
Par conséquent, il est important de comprendre les facteurs qui peuvent influencer la composition du patrimoine et d’adapter sa stratégie d’investissement en conséquence.
Les défis pour augmenter le patrimoine moyen français
Les Français font face à plusieurs défis pour augmenter leur patrimoine, tels que :
L’Inflation
L’inflation peut réduire la valeur de l’argent au fil du temps. Ce qui signifie que les épargnants doivent investir dans des actifs qui augmentent en valeur pour protéger leur patrimoine.
Pour moi c’est le gros point noir des français qui ont tendance à placer leur argent sur des livrets classiques ou des assurances vie qui sont souvent sur des fonds en euros.
Je vous donne un exemple :
Au moment où j’écris ces lignes (début 2023), 20 000 euros sur un livret A à 3% avec 6% d’inflation vont vous faire perdre 3% de pouvoir d’achat, donc 600 euros par an. C’est encore pire pour les fonds euros.
Le « capital garanti » est surtout un argument marketing : ce type de produit garantit votre capital en euros, pas votre pouvoir d’achat, et vous couvre très rarement de l’inflation.
Les Impôts
Les impôts peuvent réduire le pouvoir d’achat des ménages et avoir un impact sur leur capacité à épargner. Il est donc important de bien comprendre les réglementations fiscales et de planifier en conséquence.
La case impôt est souvent celle que l’on veut travailler en priorité et beaucoup d’organismes vous proposent de réduire vos impôts. Attention aux pièges qui vont vous faire réduire vos impôts mais au final perdre de l’argent.
Il y a un côté en France où on se vante de ne pas payer d’impôts.
Je pense qu’on ferait mieux de se vanter d’être indépendant financièrement 🙂
Épargne insuffisante dans le patrimoine moyen français
De nombreux ménages ont du mal à épargner suffisamment pour construire un patrimoine solide.
Souvent en raison de revenus insuffisants ou de dépenses élevées.
La maitrise de votre budget sera un élément important dans votre futur patrimoine. L’idée n’est pas de se serrer la ceinture mais simplement de gérer son budget de manière intelligente.
Défis économiques et politiques
Les crises économiques, les changements politiques et les chocs financiers peuvent avoir un impact négatif sur le patrimoine des ménages.
On l’a vu en 2022 avec la crise post covid, a remontée des taux d’intérêts et une guerre entre l’Ukraine et la Russie.
La compréhension du monde qui nous entoure est primordiale dans la gestion de notre patrimoine.
Pour surmonter tous ces défis, les ménages peuvent adopter une approche proactive en matière de planification financière.
Cela peut inclure l’investissement dans des actifs plus risqués mais offrant un potentiel de croissance plus élevé, la réduction des dépenses inutiles, l’optimisation fiscale et la diversification de leur portefeuille.
En faisant preuve de patience, de discipline et de diligence, les ménages peuvent augmenter leur patrimoine et atteindre leurs objectifs financiers à long terme.
Astuces pour améliorer le patrimoine moyen des français
Si vous voulez augmenter votre patrimoine, il y a quelques astuces qui peuvent vous aider :
Épargne régulière
La première étape pour améliorer votre patrimoine est de commencer à épargner régulièrement. Même de petits montants peuvent s’additionner au fil du temps, surtout si vous investissez votre argent judicieusement.
Le principal est de mettre des montants fixes tous les mois. Même 50 euros par mois pour commencer c’est très bien.
Diversification des actifs
L’une des règles les plus importantes de l’investissement est la diversification.
Cela signifie que vous ne devriez pas tout investir dans une seule entreprise ou un seul secteur.
Au lieu de cela, vous devriez chercher à diversifier vos investissements en investissant dans différents types d’actifs, tels que des actions, des obligations, des fonds immobiliers et des matières premières.
Éviter les dettes inutiles
Les dettes peuvent être un fardeau pour votre patrimoine. Si vous devez emprunter de l’argent, assurez-vous de le faire judicieusement et ne contractez pas de dettes inutiles.
Par exemple un crédit conso pour acheter une voiture c’est une mauvaise dettes.
A contrario, un crédit conso pour financer des travaux dans un investissement locatif, c’est une bonne dette.
Évaluation régulière et ajustement de la stratégie d’investissement
Il est important de réévaluer régulièrement votre stratégie d’investissement et de l’ajuster en conséquence.
Cela vous permettra de vous assurer que vous avancez vers vos objectifs financiers à long terme.
Quand je dis régulièrement je parle de faire un point mensuel de 10/15 minutes sur votre patrimoine puis une grosse évaluation annuelle d’une heure environ.
Gérer votre patrimoine ne doit pas vous prendre des heures, il y a mieux à faire dans votre vie 🙂
Education financière
Enfin, il est important de vous éduquer financièrement. Plus vous en saurez sur la gestion de l’argent et les investissements, plus vous serez en mesure de prendre des décisions éclairées et de maximiser votre patrimoine.
En suivant ces conseils simples, vous mettez toutes les chances de votre côté pour augmenter votre patrimoine et améliorer votre situation financière à long terme.
N’oubliez pas que l’augmentation du patrimoine prend du temps et de la patience, mais c’est un objectif qui en vaut la peine car cela peut vous rendre indépendant financièrement.
C’est la fin
J’espère que cette analyse du patrimoine moyen français vous a été utile dans la compréhension de notre monde financier.
La construction d’un patrimoine solide est d’une grande importance pour les ménages français, car elle leur permet de se prémunir contre les risques financiers et de réaliser leurs objectifs financiers à long terme.
En prenant le temps de s’intéresser à son patrimoine, il est possible de trouver une source de sécurité financière qui peut changer sa vie.
L’article a montré que la possession d’un patrimoine est la clé pour une retraite confortable et une vie plus sereine.
Il a également fourni des conseils pratiques pour aider à augmenter son patrimoine moyen, ainsi que des astuces pour faire fructifier son patrimoine en temps de crise économique.
Si vous êtes à la recherche d’une sécurité financière et d’une tranquillité d’esprit à long terme, il est temps de vous intéresser à votre patrimoine et de commencer à construire une base solide pour votre avenir financier.
Cet article a une vocation pédagogique : il ne constitue pas un conseil en investissement personnalisé. Investir comporte un risque de perte en capital ; les performances passées ne préjugent pas des performances futures.